დეკლარაციების შევსების ინსტრუქცია · ბრძანება №633
საგადასახადო აგენტის ინფორმაცია არარეზიდენტისათვის წყაროსთან დასაკავებელი გადასახადის გადახდისაგან გათავისუფლებაზე ან შემცირებაზე (ფორმა N1)
ფორმა №1 · ბრძანება №633, 28.12.2011 · რედაქცია 05.12.2024 (მაცნე №6) · შევსების წესი — მუხლი 2
წყაროები და ზუსტი ციტატები
„ორმაგი დაბეგვრის თავიდან აცილების შესახებ საერთაშორისო შეთანხმებებით განსაზღვრული საგადასახადო შეღავათით სარგებლობისა და არარეზიდენტისათვის საქართველოში გადახდილი გადასახადის დაბრუნების წესი განისაზღვრება საქართველოს ფინანსთა მინისტრის ბრძანებით.“
მოკლედ: ვინ, როდის და რა
ვინ. ფორმა №1 ივსება საქართველოს რეზიდენტის მიერ; საგადასახადო ორგანოს ინფორმაციას წარუდგენს საგადასახადო აგენტი.
წყაროები და ზუსტი ციტატები
№633 · მუხლი 1 · 2-ა · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „ა) საქართველოს რეზიდენტის მიერ ივსება ფორმა №1 „საგადასახადო აგენტის ინფორმაცია არარეზიდენტისათვის წყაროსთან დასაკავებელი გადასახადის გადახდისაგან გათავისუფლებაზე ან შემცირებაზე;“
№633 · მუხლი 2 · 1 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „1. საგადასახადო აგენტის ინფორმაციას არარეზიდენტისათვის წყაროსთან დასაკავებელი გადასახადის გადახდისაგან გათავისუფლებაზე ან შემცირებაზე (ფორმა №1) საგადასახადო აგენტი საანგარიშო წლის მომდევნო წლის 1 აპრილამდე წარუდგენს საგადასახადო ორგანოს.“
როდის. საანგარიშო წლის მომდევნო წლის 1 აპრილამდე.
წყაროები და ზუსტი ციტატები
№633 · მუხლი 2 · 1 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „1. საგადასახადო აგენტის ინფორმაციას არარეზიდენტისათვის წყაროსთან დასაკავებელი გადასახადის გადახდისაგან გათავისუფლებაზე ან შემცირებაზე (ფორმა №1) საგადასახადო აგენტი საანგარიშო წლის მომდევნო წლის 1 აპრილამდე წარუდგენს საგადასახადო ორგანოს.“
რისთვის. საერთაშორისო შეთანხმებით გათვალისწინებული ნორმების გამოყენებისა და საგადასახადო ორგანოს ინფორმირებისთვის: წყაროსთან დაკავებისაგან გათავისუფლება ან შემცირებული განაკვეთი, შესაბამისი პირობების არსებობისას.
წყაროები და ზუსტი ციტატები
№633 · მუხლი 1 · 1 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „1. ეს წესი განსაზღვრავს ორმაგი დაბეგვრის თავიდან აცილებისა და გადასახადების გადაუხდელობის აღკვეთის მიზნით საქართველოს მიერ რატიფიცირებული და ძალაში შესული საერთაშორისო შეთანხმების შესაბამისად (შემდგომში - საერთაშორისო შეთანხმება) საგადასახადო შეღავათით სარგებლობის, ზედმეტად გადახდილი გადასახადის დაბრუნების და საქართველოს რეზიდენტობის დადასტურების პროცედურებს.“
№633 · მუხლი 1 · 2 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „2. საერთაშორისო შეთანხმებით გათვალისწინებული ნორმების გამოყენება და საგადასახადო ორგანოს ინფორმირება ხორციელდება ამ ბრძანებით დამტკიცებული ფორმების მეშვეობით, კერძოდ:“
№633 · მუხლი 2 · b-af3b4cf23c011f90 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „_ იმ შემთხვევაში, თუ საგადასახადო აგენტი გათავისუფლებულია წყაროსთან დაკავების ვალდებულებისაგან, ივსება სვეტი „გადახდილი თანხა წყაროსთან დაუკავებლობის შემთხვევაში“, ხოლო თუ შემოსავლის მიმღები სარგებლობს საერთაშორისო შეთანხმებით გათვალისწინებული შეღავათიანი საგადასახადო განაკვეთით, ივსება სვეტი „წყაროსთან დასაკავებელი გადასახადის განაკვეთის შემცირების შემთხვევაში“ და მიეთითება წყაროსთან დაკავებული გადასახადის განაკვეთი საქართველოს საგადასახადო კოდექსის და საერთაშორისო შეთანხმების შესაბამისად და დაკავებული თანხის ოდენობა;“
რა დოკუმენტებით. შემოსავლის მიმღების რეზიდენტობის ცნობა, გაცემული შესაბამისი ქვეყნის კომპეტენტური ორგანოს მიერ, და ნოტარიულად დამოწმებული ქართული თარგმანი. ცნობა მოქმედებს იმ პერიოდისთვის, რომლის რეზიდენტობასაც ადასტურებს; აპოსტილი ან ლეგალიზება არ მოითხოვება.
წყაროები და ზუსტი ციტატები
№633 · მუხლი 2 · 2 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „2. ფორმა №1-ს უნდა დაერთოს შესაბამისი ქვეყნის კომპეტენტური ორგანოს მიერ გაცემული, შემოსავლის მიმღების რეზიდენტობის დამადასტურებელი ცნობა და მისი ნოტარიულად დამოწმებული თარგმანი ქართულ ენაზე.“
№633 · მუხლი 1 · 8 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „8. შემოსავლის მიმღების რეზიდენტობის დამადასტურებელი ცნობა, ამ წესის მიზნებისათვის ძალაშია ორმაგი დაბეგვრის თავიდან აცილების შესახებ შესაბამისი ხელშეკრულებით გათვალისწინებული იმ პერიოდისათვის, რომლის განმავლობაშიც დასტურდება შემოსავლის მიმღების რეზიდენტობა.“
№633 · მუხლი 1 · 9 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „9. უცხო ქვეყნის კომპეტენტური ორგანოს მიერ გაცემული რეზიდენტობის დამადასტურებელი ცნობა არ საჭიროებს აპოსტილით დამოწმებას ან ლეგალიზებას.“
როგორ. ელექტრონულად, შემოსავლების სამსახურის ვებგვერდზე გადასახადის გადამხდელის ავტორიზებული გვერდიდან; დოკუმენტაციის დედანი რჩება გადასახადის გადამხდელთან.
წყაროები და ზუსტი ციტატები
№633 · მუხლი 2 · 5 · 2024-12-05 (მაცნე №6) · ოფიციალური რედაქცია „5. საგადასახადო აგენტი ამ მუხლით გათვალისწინებულ ინფორმაციას/დოკუმენტაციას საგადასახადო ორგანოს წარუდგენს ელექტრონულად, შემოსავლების სამსახურის ოფიციალური ვებგვერდის (www.rs.ge) საშუალებით, გადასახადის გადამხდელის ავტორიზებული მომხმარებლის გვერდიდან, ხოლო შესაბამისი დოკუმენტაციის დედანი ინახება გადასახადის გადამხდელთან.“
ოფიციალური ფორმა სრულად · I–V გრაფები
მოქმედ კონსოლიდირებულ აქტში მოცემული ფორმა. თითოეულ სვეტსა და I, II, III, V გრაფებზე არის კანონმდებლობის მინიშნება.
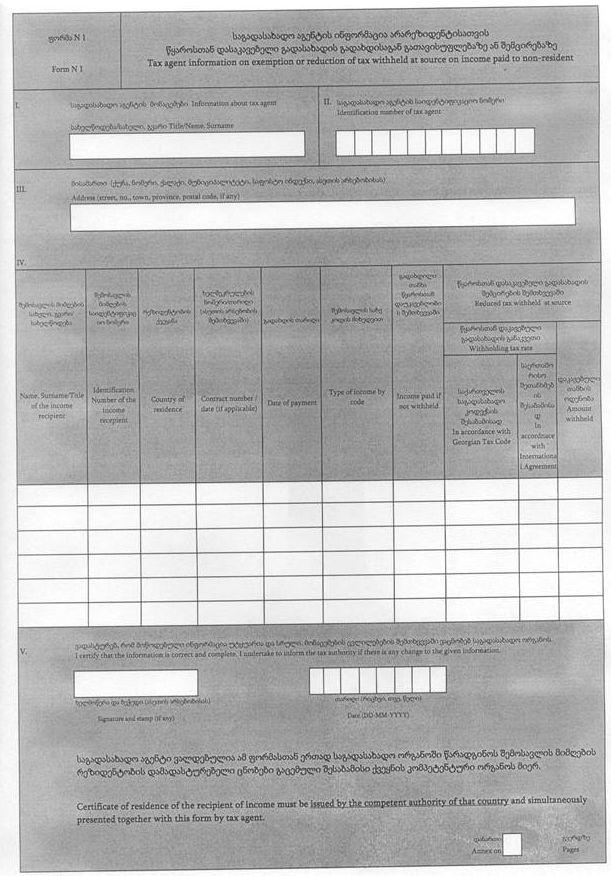
მაცნეს ოფიციალური ფორმის სურათი · მოქმედი კონსოლიდირებული ტექსტი

სიმულატორის შესაძლებლობები
სიმულატორში სავარჯიშო მონაცემების შეყვანის შემდეგ გამოითვლება შემდეგი ველების მნიშვნელობები:
- თანხა ლარში
საგადასახადო აგენტის ინფორმაცია
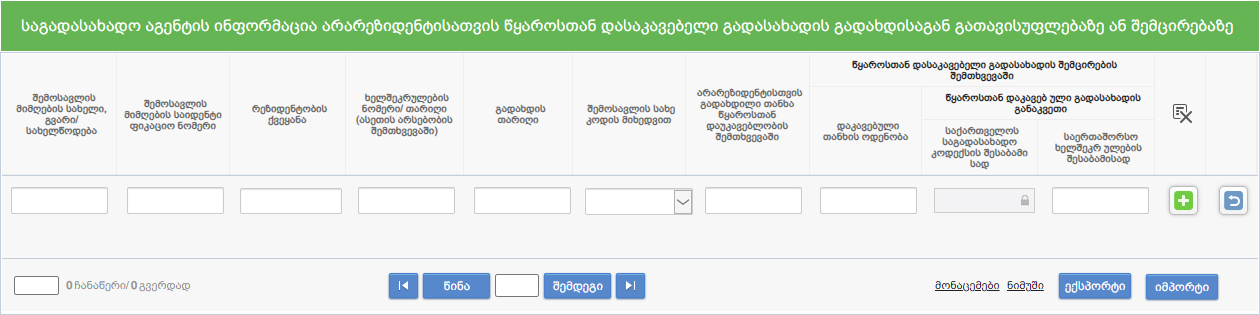
RS-ის საჯარო სატესტო ფორმა · 28.10.2026 · ცარიელი რეესტრი და დამალული მნიშვნელობები.
შემოსავლის მიმღების სახელი, გვარი/სახელწოდება
მიეთითება შემოსავლის მიმღების სახელი, გვარი ან სახელწოდება. აქ ნაჩვენებია გამოგონილი, გამორთული ველი.
წყაროები და ზუსტი ციტატები
„_ შემოსავლის მიმღების სახელი, გვარი/სახელწოდება;“
შემოსავლის მიმღების საიდენტიფიკაციო ნომერი
მიეთითება შემოსავლის მიმღების საიდენტიფიკაციო ნომერი. სიმულატორი ნამდვილ ნომერს არ ითხოვს.
წყაროები და ზუსტი ციტატები
„_ შემოსავლის მიმღების საიდენტიფიკაციო ნომერი;“
რეზიდენტობის ქვეყანა
მიეთითება ქვეყანა, რომლის რეზიდენტიც არის შემოსავლის მიმღები. ცნობამ შესაბამისი პერიოდის რეზიდენტობა უნდა დაადასტუროს.
წყაროები და ზუსტი ციტატები
„_ ქვეყანა, რომლის რეზიდენტსაც წარმოადგენს შემოსავლის მიმღები;“
„8. შემოსავლის მიმღების რეზიდენტობის დამადასტურებელი ცნობა, ამ წესის მიზნებისათვის ძალაშია ორმაგი დაბეგვრის თავიდან აცილების შესახებ შესაბამისი ხელშეკრულებით გათვალისწინებული იმ პერიოდისათვის, რომლის განმავლობაშიც დასტურდება შემოსავლის მიმღების რეზიდენტობა.“
ხელშეკრულების ნომერი/თარიღი (ასეთის არსებობის შემთხვევაში)
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაგადახდის თარიღი
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაშემოსავლის სახე კოდის მიხედვით
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაგადახდილი თანხა წყაროსთან დაუკავებლობის შემთხვევაში
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციადაკავებული თანხის ოდენობა
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაგანაკვეთი საქართველოს საგადასახადო კოდექსის შესაბამისად
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაგანაკვეთი საერთაშორისო ხელშეკრულების შესაბამისად
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციადამატებითი დოკუმენტები
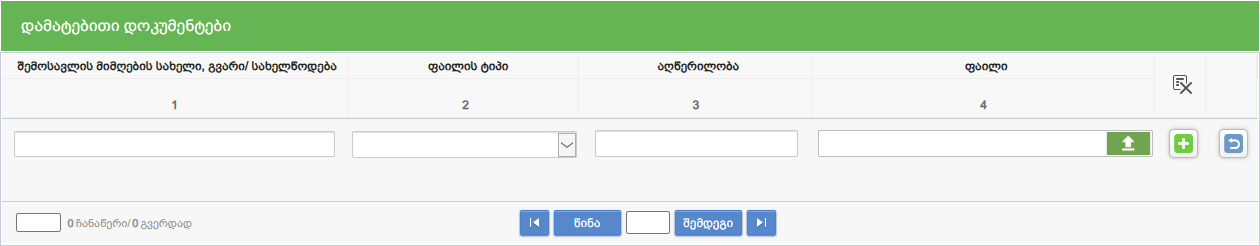
RS-ის საჯარო სატესტო ფორმა · 28.10.2026 · ცარიელი რეესტრი და დამალული მნიშვნელობები.
შემოსავლის მიმღები
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაფაილის ტიპი
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციააღწერილობა
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაფაილი
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაI · საგადასახადო აგენტის მონაცემები
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაII · საგადასახადო აგენტის საიდენტიფიკაციო ნომერი
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაIII · მისამართი
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქციაV · ინფორმაციის უტყუარობა და სისრულე
სრული განმარტება კანონის ზუსტი ციტატით — ფასიან გამოწერაში
გახსენი სრული ინსტრუქცია