საწარმოს/ორგანიზაციის ქონების გადასახადის წლიური დეკლარაცია
ეს შევსების მოკლე მითითებაა და არა ნორმა; საბოლოო წყარო — მითითებული მუხლები. შეიყვანეთ მხოლოდ გამოგონილი სავარჯიშო რიცხვები.
რიცხვები მხოლოდ ამ ბრაუზერში მუშავდება. ცარიელი თანხა ითვლება ნულად; „—“ ნიშნავს, რომ შედეგი უცნობია ან ფორმულის პირობა არ სრულდება. გამოთვლის ბოლოს თანხა მრგვალდება თეთრამდე — ეს სავარჯიშო სიზუსტეა.
სიმულატორის შეზღუდვები
ამ ნაწილის სიმულაცია მოგვიანებით: პირების რეესტრები, ფაილის იმპორტი და მათთან შეჯერება. ფორმულის გარეშე დარჩენილი ჩაკეტილი ველები წყვეტილი ჩარჩოთი სავარჯიშოდ ხელით ივსება. არჩევანი პირველ ნაბიჯზე მხოლოდ სავარჯიშო არჩევანია; ნაწილებს არ მალავს. სამართლებრივი სტატუსის, შეღავათისა და განაკვეთის შესაბამისობა აქ არ მოწმდება.
ნაწილი III. ქონების გადასახადის (გარდა მიწისა) გაანგარიშება და განაწილება ადგილობრივი თვითმმართველობის სუბიექტების მიხედვით
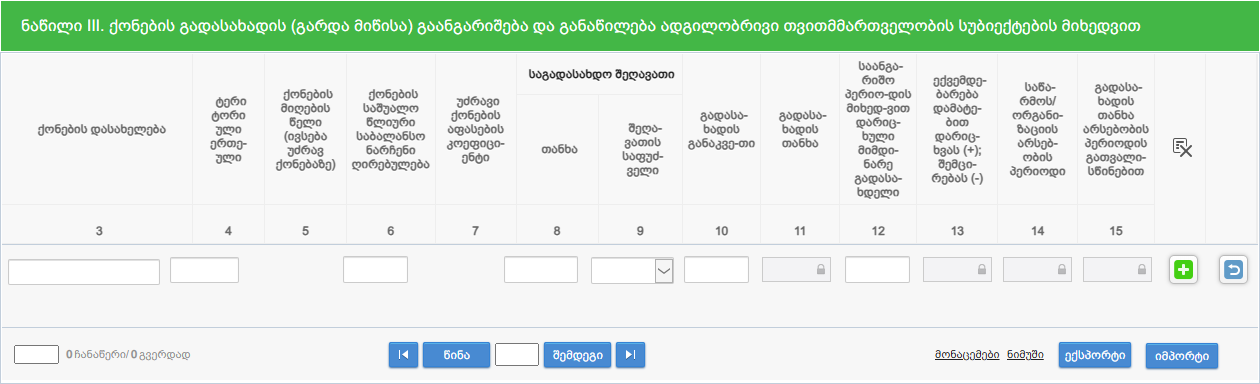
RS-ის საჯარო სატესტო ფორმის ანაბეჭდი · 2026-10-25. მნიშვნელობები დამალულია; პირადი რეესტრის ჩანაწერები ამოღებულია.
ჯამები და განაკვეთები სავარჯიშოდ
სვეტი 5 · ქონების მიღების წელი (ივსება უძრავ ქონებაზე)
სვეტი 6 · ქონების საშუალო წლიური საბალანსო ნარჩენი ღირებულება
სვეტი 7 · უძრავი ქონების აფასების კოეფიციენტი
სვეტი 8 · საგადასახადო შეღავათი · თანხა
სვეტი 9 · საგადასახადო შეღავათი · შეღავათის საფუძველი
სვეტი 10 · გადასახადის განაკვეთი
სვეტი 12 · საანგარიშო პერიოდის მიხედვით დარიცხული მიმდინარე გადასახდელი
სვეტი 13 · ექვემდებარება დამატებით დარიცხვას (+); შემცირებას (-)
სვეტი 14 · საწარმოს/ორგანიზაციის არსებობის პერიოდი
სვეტი 15 · გადასახადის თანხა არსებობის პერიოდის გათვალისწინებით
სვეტი 3 · ქონების დასახელება
რა იწერება
მე-3 სვეტში: „ქონების დასახელება“ – მიეთითება გადასახადით დაბეგვრის ობიექტები ქონების სახეობათა მიხედვით.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ა · რედ. 2026-10-08
ნორმის ტექსტი
ა) მე-3 სვეტში: „ქონების დასახელება“ – მიეთითება გადასახადით დაბეგვრის ობიექტები ქონების სახეობათა მიხედვით;
სვეტი 4 · ტერიტორიული ერთეული
რა იწერება
მე-4 სვეტში: „ტერიტორიული ერთეული“ – მიეთითება იმ ადგილობრივი თვითმმართველობის სუბიექტის დასახელება, რომლის ტერიტორიაზე განთავსებულია (ირიცხება) დასაბეგრი ობიექტი.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ბ · რედ. 2026-10-08
ნორმის ტექსტი
ბ) მე-4 სვეტში: „ტერიტორიული ერთეული“ – მიეთითება იმ ადგილობრივი თვითმმართველობის სუბიექტის დასახელება, რომლის ტერიტორიაზე განთავსებულია (ირიცხება) დასაბეგრი ობიექტი;
სვეტი 5 · ქონების მიღების წელი (ივსება უძრავ ქონებაზე)
რა იწერება
მე-5 სვეტში: ,,ქონების მიღების წელი (ივსება უძრავ ქონებაზე)“ – მიეთითება უძრავი ქონების მიღების წელი.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-გ · რედ. 2026-10-08
ნორმის ტექსტი
გ) მე-5 სვეტში: ,,ქონების მიღების წელი (ივსება უძრავ ქონებაზე)“ – მიეთითება უძრავი ქონების მიღების წელი;
სვეტი 6 · ქონების საშუალო წლიური საბალანსო ნარჩენი ღირებულება
რა იწერება
ასახეთ დასაბეგრი ქონების საშუალო წლიური საბალანსო ნარჩენი ღირებულება კალენდარული წლის დასაწყისისა და ბოლოს აქტივების ღირებულების მიხედვით. ლიზინგით გაცემულ ქონებაზე საწარმოსა და სალიზინგო კომპანიის განსხვავებული წესები იხილეთ 88-ე მუხლის 4.დ.ა–4.დ.ბ ქვეპუნქტებში.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-დ · რედ. 2026-10-08 · [2] ბრძანება №996, 31.12.2010 · 88 · 4-დ-ა · რედ. 2026-10-08 · [3] ბრძანება №996, 31.12.2010 · 88 · 4-დ-ბ · რედ. 2026-10-08
ნორმის ტექსტი
დ) მე-6 სვეტში: „ქონების საშუალო წლიური საბალანსო ნარჩენი ღირებულება“– მიეთითება დასაბეგრი ქონების საშუალო წლიური საბალანსო ნარჩენი ღირებულება (გამოიანგარიშება კალენდარული წლის დასაწყისისა და ბოლოსთვის აქტივების საშუალო ღირებულების მიხედვით), ამასთან:
დ.ა) საწარმოსათვის/ორგანიზაციისათვის, გარდა სალიზინგო კომპანიისა, ლიზინგით გაცემული დასაბეგრი ქონების საბალანსო ღირებულება არის ქონების გაცემის მომენტისათვის არსებული ღირებულება, ხოლო ყოველი მომდევნო წლისათვის ქონების ღირებულებად ითვლება აღნიშნული ქონების ნარჩენი საბალანსო ღირებულება, რომელიც ამ ქონებას ექნებოდა ლიზინგით არგაცემის შემთხვევაში;
დ.ბ) სალიზინგო კომპანიისთვის ლიზინგით გაცემულ დასაბეგრ ქონებაზე წლიური გადასახადი ლიზინგის მთელი პერიოდის განმავლობაში განისაზღვრება მის მიერ დასაბეგრი ქონების ლიზინგით პირველად გაცემის მომენტისათვის არსებული საბალანსო საწყისი ღირებულების მიხედვით (არა უმეტეს 0.6 პროცენტის ოდენობით).
სვეტი 7 · უძრავი ქონების აფასების კოეფიციენტი
რა იწერება
მე-7 სვეტში: „უძრავი ქონების აფასების კოეფიციენტი“ – მიეთითება ქონების ღირებულების გამადიდებელი კოეფიციენტები საწარმოს/ორგანიზაციის მიერ 2004 წლის ჩათვლით მიღებულ უძრავ ქონებაზე საქართველოს საგადასახადო კოდექსის 202-ე მუხლის პირველი ნაწილის მიხედვით.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ე · რედ. 2026-10-08
ნორმის ტექსტი
ე) მე-7 სვეტში: „უძრავი ქონების აფასების კოეფიციენტი“ – მიეთითება ქონების ღირებულების გამადიდებელი კოეფიციენტები საწარმოს/ორგანიზაციის მიერ 2004 წლის ჩათვლით მიღებულ უძრავ ქონებაზე საქართველოს საგადასახადო კოდექსის 202-ე მუხლის პირველი ნაწილის მიხედვით;
სვეტი 8 · საგადასახადო შეღავათი · თანხა
რა იწერება
ასახეთ სსკ-ით დადგენილი შეღავათის ოდენობა. საერთაშორისო კომპანიისთვის ამ სვეტის სპეციალური წესი მოცემულია 88-ე მუხლის 4.ვ ქვეპუნქტის შემდგომ შენიშვნაში.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ვ · რედ. 2026-10-08 · [2] ბრძანება №996, 31.12.2010 · 88 · b-586ab7f552b21e80 · რედ. 2026-10-08
ნორმის ტექსტი
ვ) მე-8 სვეტში: „თანხა“ – აისახება საქართველოს საგადასახადო კოდექსით დადგენილი შეღავათის ოდენობა.
შენიშვნა: საერთაშორისო კომპანიასთან მიმართებაში, აღნიშნულ სვეტში მიეთითება ქონების გადასახადის თანხა კალენდარული წლის განმავლობაში იმ თვეების პროპორციულად, რამდენ თვეშიც პირი ითვლებოდა საერთაშორისო კომპანიის სტატუსის მქონედ.
სვეტი 9 · საგადასახადო შეღავათი · შეღავათის საფუძველი
რა იწერება
მე-9 სვეტში: „შეღავათის საფუძველი“ – მიეთითება საგადასახადო შეღავათის საფუძველი, საქართველოს საგადასახადო კოდექსის შესაბამისი ნორმა.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ზ · რედ. 2026-10-08
ნორმის ტექსტი
ზ) მე-9 სვეტში: „შეღავათის საფუძველი“ – მიეთითება საგადასახადო შეღავათის საფუძველი, საქართველოს საგადასახადო კოდექსის შესაბამისი ნორმა;
სვეტი 10 · გადასახადის განაკვეთი
რა იწერება
მე-10 სვეტში: „გადასახადოს განაკვეთი“ – მიეთითება დასაბეგრი ობიექტის მდებარეობის (აღრიცხვის) მიხედვით შესაბამისი ადგილობრივი თვითმმართველობის სუბიექტების ტერიტორიაზე შემოღებული გადასახადის პროცენტული განაკვეთი.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-თ · რედ. 2026-10-08
ნორმის ტექსტი
თ) მე-10 სვეტში: „გადასახადოს განაკვეთი“ – მიეთითება დასაბეგრი ობიექტის მდებარეობის (აღრიცხვის) მიხედვით შესაბამისი ადგილობრივი თვითმმართველობის სუბიექტების ტერიტორიაზე შემოღებული გადასახადის პროცენტული განაკვეთი;
სვეტი 11 · გადასახადის თანხა
რა იწერება
მე-11 სვეტში: „გადასახადის თანხა“ – მიეთითება გადასახადის თანხა, რომელიც გამოიანგარიშება ცალკეული ტერიტორიული ერთეულის მიხედვით შემოღებული გადასახადის განაკვეთის და ამ ტერიტორიაზე არსებული დასაბეგრი ობიექტის ღირებულების შესაბამისად.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ი · რედ. 2026-10-08
ნორმის ტექსტი
ი) მე-11 სვეტში: „გადასახადის თანხა“ – მიეთითება გადასახადის თანხა, რომელიც გამოიანგარიშება ცალკეული ტერიტორიული ერთეულის მიხედვით შემოღებული გადასახადის განაკვეთის და ამ ტერიტორიაზე არსებული დასაბეგრი ობიექტის ღირებულების შესაბამისად;
სვეტი 12 · საანგარიშო პერიოდის მიხედვით დარიცხული მიმდინარე გადასახდელი
რა იწერება
მე-12 სვეტში: „საანგარიშო პერიოდის მიხედვით დარიცხული მიმდინარე გადასახდელი“ – აისახება ცალკეული ტერიტორიული ერთეულის მიხედვით საანგარიშო წელს დარიცხული მიმდინარე გადასახდელის ოდენობა.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-კ · რედ. 2026-10-08
ნორმის ტექსტი
კ) მე-12 სვეტში: „საანგარიშო პერიოდის მიხედვით დარიცხული მიმდინარე გადასახდელი“ – აისახება ცალკეული ტერიტორიული ერთეულის მიხედვით საანგარიშო წელს დარიცხული მიმდინარე გადასახდელის ოდენობა;
სვეტი 13 · ექვემდებარება დამატებით დარიცხვას (+); შემცირებას (-)
რა იწერება
დეკლარაციით განსაზღვრულ გადასახადს (მე-11 ან, არსებობისას, მე-15 გრაფა) გამოაკელით მიმდინარე გადასახდელი (მე-12 გრაფა). დადებითი სხვაობა დამატებით დარიცხვას, უარყოფითი — შემცირებას ექვემდებარება.
გამოთვლის წესი
(სვ.15 — არსებობის შემთხვევაში, სხვაგვარად სვ.11) − სვ.12
მითითებული წყაროს მიხედვით
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ლ · რედ. 2026-10-08 · [2] ბრძანება №996, 31.12.2010 · 88 · 4-ლ-ა · რედ. 2026-10-08 · [3] ბრძანება №996, 31.12.2010 · 88 · 4-ლ-ბ · რედ. 2026-10-08
ნორმის ტექსტი
ლ) მე-13 სვეტში: აისახება ამ დეკლარაციით განსაზღვრულ გადასახადის თანხასა (სვ. 11, ან სვ.15-ასეთის არსებობის შემთხვევაში) და მიმდინარე გადასახდელის (სვ.12) თანხას შორის სხვაობა, მათ შორის:
ლ.ა) დადებითი სხვაობა ექვემდებარება დამატებით დარიცხვას;
ლ.ბ) უარყოფითი სხვაობა ექვემდებარება შემცირებას;
სვეტი 14 · საწარმოს/ორგანიზაციის არსებობის პერიოდი
რა იწერება
შეივსება მხოლოდ არასრული კალენდარული წლის განმავლობაში არსებული საწარმოსთვის/ორგანიზაციისთვის — მიეთითება არსებობის თვეების რაოდენობა. რეგისტრაციის თვის 15 რიცხვამდე ჩათვლით, ან გაუქმების თვის 15 რიცხვის შემდეგ შემთხვევებში შესაბამისი თვე სრულად ითვლება; სხვა შემთხვევაში არ ითვლება.
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ლ¹ · რედ. 2026-10-08
ნორმის ტექსტი
ლ¹) მე-14 სვეტში: „საწარმოს/ორგანიზაციის არსებობის პერიოდი“ – ივსება მხოლოდ იმ შემთხვევაში, თუ საწარმო/ორგანიზაცია არსებობს (დაფუძნდა, გაუქმდა და ა.შ.) არასრული კალენდარული წელი და მასში მიეთითება საგადასახადო წლის განმავლობაში საწარმოს/ორგანიზაციის არსებობის თვეების რაოდენობა. ამასთან, თუ გადასახადის გადამხდელი რეგისტრირებულია თვის დასაწყისიდან 15 რიცხვის ჩათვლით, ან მოხსნილია რეგისტრაციიდან თვის 15 რიცხვის შემდეგ, მაშინ გადასახადის გაანგარიშებისას სარეგისტრაციო და რეგისტრაციის გაუქმების თვე ჩაითვლება სრულ თვედ. წინააღმდეგ შემთვევაში, აღნიშნული თვე მხედველობაში არ მიიღება;
სვეტი 15 · გადასახადის თანხა არსებობის პერიოდის გათვალისწინებით
რა იწერება
მე-15 სვეტში: „გადასახადის თანხა არსებობის პერიოდის გათვალისწინებით“ – მიეთითება ქონების გადასახადის თანხა კალენდარული წლის განმავლობაში საწარმოს/ორგანიზაციის არსებობის თვეების პროპორციულად (სვ.11 : 12 X სვ.14).
[1] ბრძანება №996, 31.12.2010 · 88 · 4-ლ² · რედ. 2026-10-08
ნორმის ტექსტი
ლ²) მე-15 სვეტში: „გადასახადის თანხა არსებობის პერიოდის გათვალისწინებით“ – მიეთითება ქონების გადასახადის თანხა კალენდარული წლის განმავლობაში საწარმოს/ორგანიზაციის არსებობის თვეების პროპორციულად (სვ.11 : 12 X სვ.14).
ნაწილი IV მიწაზე ქონების გადასახადის გაანგარიშება
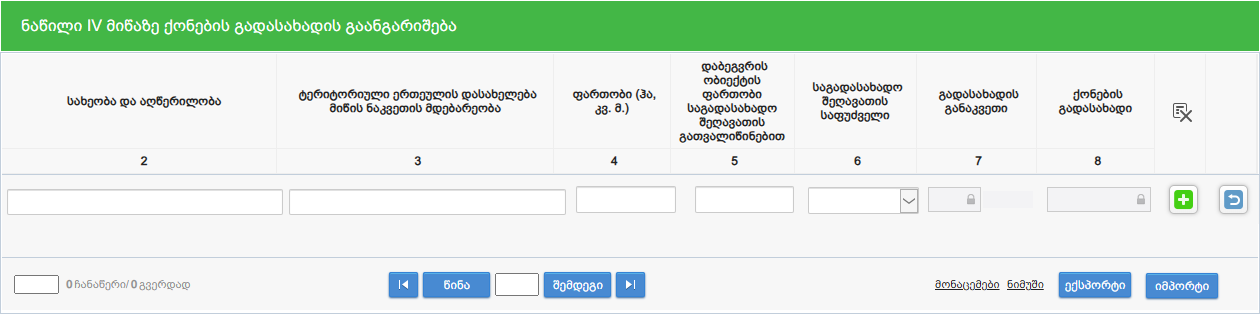
RS-ის საჯარო სატესტო ფორმის ანაბეჭდი · 2026-10-25. მნიშვნელობები დამალულია; პირადი რეესტრის ჩანაწერები ამოღებულია.
სვეტი 2 · სახეობა და აღწერილობა
სვეტი 3 · ტერიტორიული ერთეულის დასახელება მიწის ნაკვეთის მდებარეობა
სვეტი 4 · ფართობი (ჰა, კვ. მ.)
სვეტი 5 · დაბეგვრის ობიექტის ფართობი საგადასახადო შეღავათის გათვალიწინებით
სვეტი 6 · საგადასახადო შეღავათის საფუძველი
სვეტი 2 · სახეობა და აღწერილობა
რა იწერება
მე-3 სვეტში: „ სახეობა და აღწერილობა (კატეგორია, ხარისხი)” – მიეთითება მიწის ნაკვეთის დანიშნულება (სასოფლო-სამეურნეო; არასასოფლო-სამეურნეო), კატეგორია (სახნავი, მრავალწლიანი ნარგავებით დაკავებული, ბუნებრივი სათიბები, საძოვრები) და ხარისხი (კარგი, მწირი, გაკულტურებული).
[1] ბრძანება №996, 31.12.2010 · 88 · 5-გ · რედ. 2026-10-08
ნორმის ტექსტი
გ) მე-3 სვეტში: „ სახეობა და აღწერილობა (კატეგორია, ხარისხი)” – მიეთითება მიწის ნაკვეთის დანიშნულება (სასოფლო-სამეურნეო; არასასოფლო-სამეურნეო), კატეგორია (სახნავი, მრავალწლიანი ნარგავებით დაკავებული, ბუნებრივი სათიბები, საძოვრები) და ხარისხი (კარგი, მწირი, გაკულტურებული);
სვეტი 3 · ტერიტორიული ერთეულის დასახელება მიწის ნაკვეთის მდებარეობა
რა იწერება
მიუთითეთ მიწის ნაკვეთის ადგილმდებარეობის შესაბამისი ადგილობრივი თვითმმართველობის სუბიექტის დასახელება და მისამართი, ასეთის არსებობისას.
[1] ბრძანება №996, 31.12.2010 · 88 · 5-ბ · რედ. 2026-10-08
ნორმის ტექსტი
ბ) მე-2 სვეტში: „ტერიტორიული ერთეულის დასახელება, მიწის ნაკვეთის მდებარეობა (მისამართი)” – მიეთითება იმ ადგილობრივი თვითმართველობის სუბიექტის დასახელება, რომლის ტერიტორიაზე განთავსებულია კონკრეტული დასაბეგრი ობიექტი (მიწის ნაკვეთი) და მისამართი (ასეთის არსებობის
სვეტი 4 · ფართობი (ჰა, კვ. მ.)
რა იწერება
ასახეთ კონკრეტული მიწის ნაკვეთის ფართობი: სასოფლო-სამეურნეო მიწისთვის — ჰექტრებში, არასასოფლო-სამეურნეოსთვის — კვადრატულ მეტრებში.
[1] ბრძანება №996, 31.12.2010 · 88 · 5-დ · რედ. 2026-10-08 · [2] ბრძანება №996, 31.12.2010 · 88 · 5-დ-ა · რედ. 2026-10-08 · [3] ბრძანება №996, 31.12.2010 · 88 · 5-დ-ბ · რედ. 2026-10-08
ნორმის ტექსტი
დ) მე-4 სვეტში: „ ფართობი (ჰა; კვ.მ)” – კონკრეტული დასაბეგრი ობიექტის მიხედვით მიეთითება:
დ.ა) სასოფლო-სამეურნეო დანიშნულების მიწის შემთხვევაში – ფართობი (ჰექტრებში);
დ.ბ) არასასოფლო-სამეურნეო დანიშნულების მიწის შემთხვევაში – ფართობი (კვადრატულ მეტრებში).
სვეტი 5 · დაბეგვრის ობიექტის ფართობი საგადასახადო შეღავათის გათვალიწინებით
რა იწერება
მე-5 სვეტში: „დაბეგვრის ობიექტის ფართობი საგადასახადო შეღავათის გათვალისწინებით” – მიეთითება საქართველოს საგადასახადო კოდექსით გათვალისწინებული შეღავათით შემცირებული კონკრეტული ობიექტის ფართობი.
[1] ბრძანება №996, 31.12.2010 · 88 · 5-ე · რედ. 2026-10-08
ნორმის ტექსტი
ე) მე-5 სვეტში: „დაბეგვრის ობიექტის ფართობი საგადასახადო შეღავათის გათვალისწინებით” – მიეთითება საქართველოს საგადასახადო კოდექსით გათვალისწინებული შეღავათით შემცირებული კონკრეტული ობიექტის ფართობი.
სვეტი 6 · საგადასახადო შეღავათის საფუძველი
რა იწერება
მე-6 სვეტში: „ საგადასახადო შეღავათის საფუძველი” – მიეთითება საქართველოს საგადასახადო კოდექსის 206-ე მუხლის პირველი ნაწილის შესაბამისი ქვეპუნქტი.
[1] ბრძანება №996, 31.12.2010 · 88 · 5-ვ · რედ. 2026-10-08
ნორმის ტექსტი
ვ) მე-6 სვეტში: „ საგადასახადო შეღავათის საფუძველი” – მიეთითება საქართველოს საგადასახადო კოდექსის 206-ე მუხლის პირველი ნაწილის შესაბამისი ქვეპუნქტი.
სვეტი 7 · გადასახადის განაკვეთი
რა იწერება
მე-7 სვეტში: „გადასახადის განაკვეთი” – დასაბეგრი ობიექტის მდებარეობის გათვალისწინებით აისახება ადგილობრივი თვითმმართველობის შესაბამისი სუბიექტების ტერიტორიაზე შემოღებული გადასახადის განაკვეთი.
[1] ბრძანება №996, 31.12.2010 · 88 · 5-ზ · რედ. 2026-10-08
ნორმის ტექსტი
ზ) მე-7 სვეტში: „გადასახადის განაკვეთი” – დასაბეგრი ობიექტის მდებარეობის გათვალისწინებით აისახება ადგილობრივი თვითმმართველობის შესაბამისი სუბიექტების ტერიტორიაზე შემოღებული გადასახადის განაკვეთი.
სვეტი 8 · ქონების გადასახადი
რა იწერება
მე-8 სვეტში: „ქონების გადასახადი (ლარი)”– აისახება კონკრეტული დასაბეგრი ობიექტის მიხედვით ქონების გადასახადის ოდენობა. რაც ჯამში საგადასახადო წელს დარიცხულ ქონების გადასახადს განსაზღვრავს.
[1] ბრძანება №996, 31.12.2010 · 88 · 5-თ · რედ. 2026-10-08
ნორმის ტექსტი
თ) მე-8 სვეტში: „ქონების გადასახადი (ლარი)”– აისახება კონკრეტული დასაბეგრი ობიექტის მიხედვით ქონების გადასახადის ოდენობა. რაც ჯამში საგადასახადო წელს დარიცხულ ქონების გადასახადს განსაზღვრავს;
წყარო: საქართველოს ფინანსთა მინისტრის ბრძანება №996, 31.12.2010 · მაცნეს რედაქცია 2026-10-08.