მცირე ბიზნესის საშემოსავლო გადასახადის ყოველთვიური დეკლარაცია
ეს შევსების მოკლე მითითებაა და არა ნორმა; საბოლოო წყარო — მითითებული მუხლები. შეიყვანეთ მხოლოდ გამოგონილი სავარჯიშო რიცხვები.
რიცხვები მხოლოდ ამ ბრაუზერში მუშავდება. ცარიელი თანხა ითვლება ნულად; „—“ ნიშნავს, რომ შედეგი უცნობია ან ფორმულის პირობა არ სრულდება. გამოთვლის ბოლოს თანხა მრგვალდება თეთრამდე — ეს სავარჯიშო სიზუსტეა.
სიმულატორის შეზღუდვები
ამ ნაწილის სიმულაცია მოგვიანებით: პირების რეესტრები, ფაილის იმპორტი და მათთან შეჯერება. ფორმულის გარეშე დარჩენილი ჩაკეტილი ველები წყვეტილი ჩარჩოთი სავარჯიშოდ ხელით ივსება. არჩევანი პირველ ნაბიჯზე მხოლოდ სავარჯიშო არჩევანია; ნაწილებს არ მალავს. სამართლებრივი სტატუსის, შეღავათისა და განაკვეთის შესაბამისობა აქ არ მოწმდება.
მცირე ბიზნესის საშემოსავლოს ყოველთვიური დეკლარაცია
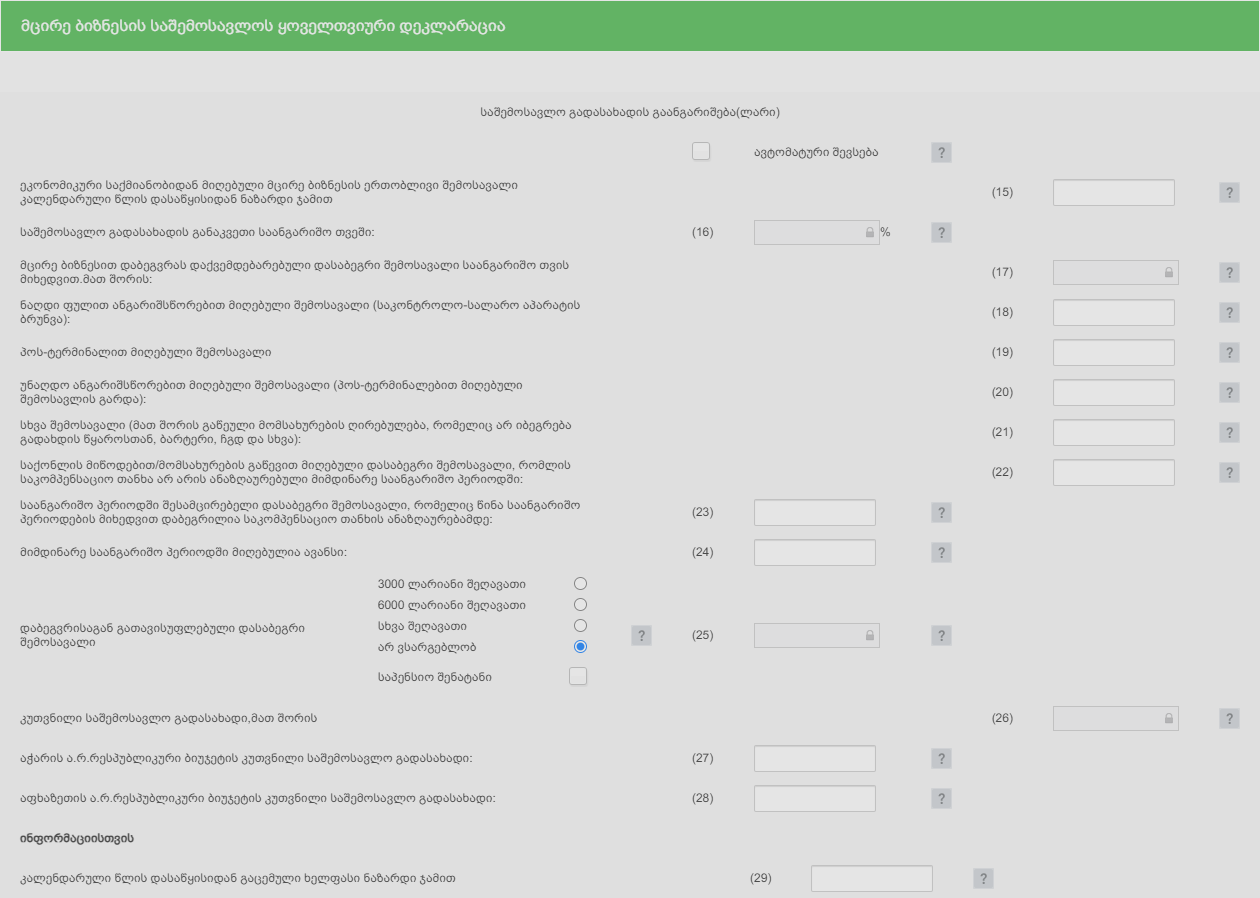
RS-ის საჯარო სატესტო ფორმის ანაბეჭდი · 2026-10-25. მნიშვნელობები დამალულია; პირადი რეესტრის ჩანაწერები ამოღებულია.
ჯამები და განაკვეთები სავარჯიშოდ
სტრიქონი 16 · საშემოსავლო გადასახადის განაკვეთი საანგარიშო თვეში: · %
სტრიქონი 18 · ნაღდი ფულით ანგარიშსწორებით მიღებული შემოსავალი (საკონტროლო-სალარო აპარატის ბრუნვა):
სტრიქონი 19 · პოს-ტერმინალით მიღებული შემოსავალი
სტრიქონი 24 · მიმდინარე საანგარიშო პერიოდში მიღებულია ავანსი:
სტრიქონი 25 · დაბეგვრისაგან გათავისუფლებული დასაბეგრი შემოსავალი
სტრიქონი 26 · კუთვნილი საშემოსავლო გადასახადი, მათ შორის
სტრიქონი 27 · აჭარის ა.რ.რესპუბლიკური ბიუჯეტის კუთვნილი საშემოსავლო გადასახადი:
სტრიქონი 28 · აფხაზეთის ა.რ.რესპუბლიკური ბიუჯეტის კუთვნილი საშემოსავლო გადასახადი:
სტრიქონი 29 · კალენდარული წლის დასაწყისიდან გაცემული ხელფასი ნაზარდი ჯამით
სტრიქონი 15 · ეკონომიკური საქმიანობიდან მიღებული მცირე ბიზნესის ერთობლივი შემოსავალი კალენდარული წლის დასაწყისიდან ნაზარდი ჯამით
რა იწერება
მე-15 სტრიქონში – მცირე ბიზნესის სტატუსის მქონე პირის მიერ სპეციალური დაბეგვრის რეჟიმით დასაბეგრი და მცირე ბიზნესის საქმიანობის ფარგლებში მიღებული ერთობლივი შემოსავალი კალენდარული წლის დასაწყისიდან ნაზარდი ჯამით, საანგარიშო თვის ჩათვლით. აღნიშნული გრაფის ფორმირებაში მონაწილეობას იღებს საშემოსავლო გადასახადისაგან გათავისუფლებული შემოსავალიც. ამ სტრიქონში არ შეიტანება დაბეგვრის საერთო წესებით მიღებული შემოსავლები: დივიდენდი, პროცენტი, როიალტი, ვალის პატიება, უძრავი ქონების, ავტოსატრანსპორტო საშუალების, ფასიანი ქაღალდების, პარტნიორის წილის რეალიზაციით მიღებული ნამეტი, ქონების იჯარით/უძრავი ქონების ქირით გაცემა, სესხის გაცემიდან მიღებული შემოსავალი, სათამაშო ბიზნესიდან მიღებული მოგებები, ჩუქება, მემკვიდრეობით მიღებული ქონების სახით მიღებული შემოსავალი.
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ა · რედ. 2026-02-05
ნორმის ტექსტი
ა) მე-15 სტრიქონში – მცირე ბიზნესის სტატუსის მქონე პირის მიერ სპეციალური დაბეგვრის რეჟიმით დასაბეგრი და მცირე ბიზნესის საქმიანობის ფარგლებში მიღებული ერთობლივი შემოსავალი კალენდარული წლის დასაწყისიდან ნაზარდი ჯამით, საანგარიშო თვის ჩათვლით. აღნიშნული გრაფის ფორმირებაში მონაწილეობას იღებს საშემოსავლო გადასახადისაგან გათავისუფლებული შემოსავალიც. ამ სტრიქონში არ შეიტანება დაბეგვრის საერთო წესებით მიღებული შემოსავლები: დივიდენდი, პროცენტი, როიალტი, ვალის პატიება, უძრავი ქონების, ავტოსატრანსპორტო საშუალების, ფასიანი ქაღალდების, პარტნიორის წილის რეალიზაციით მიღებული ნამეტი, ქონების იჯარით/უძრავი ქონების ქირით გაცემა, სესხის გაცემიდან მიღებული შემოსავალი, სათამაშო ბიზნესიდან მიღებული მოგებები, ჩუქება, მემკვიდრეობით მიღებული ქონების სახით მიღებული შემოსავალი;
სტრიქონი 16 · საშემოსავლო გადასახადის განაკვეთი საანგარიშო თვეში: · %
რა იწერება
მე-16 სტრიქონში – საშემოსავლო გადასახადის განაკვეთი საანგარიშო თვეში -1% ან 3%, კერძოდ. 1% − თუ მე-15 სტრიქონში ასახული თანხა ნაკლებია ან უდრის 500 000 ლარს, ხოლო ღვინის ტურიზმის საქმიანობის სუბიექტისა და აგროტურისტული საქმიანობის სუბიექტის შემთხვევაში − 700 000 ლარს, 3% − თუ მე-15 სტრიქონში ასახული თანხა გადააჭარბებს 500 000 ლარს, ხოლო ღვინის ტურიზმის საქმიანობის სუბიექტისა და აგროტურისტული საქმიანობის სუბიექტის შემთხვევაში − 700 000 ლარს. ზღვრის გადაჭარბებისას 3%-იანი განაკვეთი გამოიყენება გადაჭარბების თვის დასაწყისიდან კალენდარული წლის დასრულებამდე (სსკ 90.2).
გამოთვლის წესი
სტ.15 ≤ 500 000 (ღვინის ტურიზმი / აგროტურიზმი: 700 000) → 1%; ზღვრის ზემოთ → 3%
მითითებული წყაროს მიხედვით
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ბ · რედ. 2026-02-05 · [2] ბრძანება №999, 31.12.2010 · annex-5 · b-2912f0b9212d6001 · რედ. 2026-02-05 · [3] ბრძანება №999, 31.12.2010 · annex-5 · b-a79227a52fe6e7de · რედ. 2026-02-05 · [4] საგადასახადო კოდექსი №3591, 17.09.2010 · 90 · 1 · რედ. 2026-10-15 · [5] საგადასახადო კოდექსი №3591, 17.09.2010 · 90 · 2 · რედ. 2026-10-15
ნორმის ტექსტი
ბ) მე-16 სტრიქონში – საშემოსავლო გადასახადის განაკვეთი საანგარიშო თვეში -1% ან 3%, კერძოდ:
1% − თუ მე-15 სტრიქონში ასახული თანხა ნაკლებია ან უდრის 500 000 ლარს, ხოლო ღვინის ტურიზმის საქმიანობის სუბიექტისა და აგროტურისტული საქმიანობის სუბიექტის შემთხვევაში − 700 000 ლარს,
3% − თუ მე-15 სტრიქონში ასახული თანხა გადააჭარბებს 500 000 ლარს, ხოლო ღვინის ტურიზმის საქმიანობის სუბიექტისა და აგროტურისტული საქმიანობის სუბიექტის შემთხვევაში − 700 000 ლარს;
1. მცირე ბიზნესის სტატუსის მქონე პირის დასაბეგრი შემოსავალი იბეგრება 1 პროცენტით, გარდა ამ მუხლის მე-2 ნაწილით გათვალისწინებული შემთხვევისა.
2. მცირე ბიზნესის სტატუსის მქონე პირის დასაბეგრი შემოსავალი იბეგრება 3 პროცენტით, თუ ამ პირის ეკონომიკური საქმიანობიდან მიღებულმა მისმა ერთობლივმა შემოსავალმა 500 000 ლარს, ხოლო ღვინის ტურიზმის საქმიანობის სუბიექტისა და აგროტურისტული საქმიანობის სუბიექტის შემთხვევაში − 700 000 ლარს გადააჭარბა. მცირე ბიზნესის სტატუსის მქონე პირი ამ ნაწილის მიხედვით დადგენილი განაკვეთით იბეგრება შესაბამისი თვის (ერთობლივი შემოსავლის 500 000-ლარიანი ზღვრის, ხოლო ღვინის ტურიზმის საქმიანობის სუბიექტისა და აგროტურისტული საქმიანობის სუბიექტის შემთხვევაში − 700 000-ლარიანი ზღვრის გადაჭარბების დაფიქსირების თვის) დასაწყისიდან კალენდარული წლის დასრულებამდე.
სტრიქონი 17 · მცირე ბიზნესით დაბეგვრას დაქვემდებარებული დასაბეგრი შემოსავალი საანგარიშო თვის მიხედვით.მათ შორის:
რა იწერება
მე-17 სტრიქონში – მცირე ბიზნესის სპეციალური რეჟიმით დაბეგვრას დაქვემდებარებული დასაბეგრი შემოსავალი საანგარიშო თვის მიხედვით. ამ სტრიქონში ასახული თანხა ტოლია 18-21 სტრიქონებში ასახული თანხების ჯამის, თუ მცირე ბიზნესის სტატუსის მქონე პირი შემოსავლებს და ხარჯებს აღრიცხავს საკასო მეთოდით და 18 − 22 სტრიქონებში ასახული თანხების ჯამს გამოკლებული 23 – 24 სტრიქონებში ასახული თანხების ჯამი, თუ მცირე ბიზნესის სტატუსის მქონე პირი შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით.
გამოთვლის წესი
საკასო: სტ.18 + 19 + 20 + 21; დარიცხვის: სტ.18 + 19 + 20 + 21 + 22 − 23 − 24
მითითებული წყაროს მიხედვით
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-გ · რედ. 2026-02-05
ნორმის ტექსტი
გ) მე-17 სტრიქონში – მცირე ბიზნესის სპეციალური რეჟიმით დაბეგვრას დაქვემდებარებული დასაბეგრი შემოსავალი საანგარიშო თვის მიხედვით. ამ სტრიქონში ასახული თანხა ტოლია 18-21 სტრიქონებში ასახული თანხების ჯამის, თუ მცირე ბიზნესის სტატუსის მქონე პირი შემოსავლებს და ხარჯებს აღრიცხავს საკასო მეთოდით და 18 − 22 სტრიქონებში ასახული თანხების ჯამს გამოკლებული 23 – 24 სტრიქონებში ასახული თანხების ჯამი, თუ მცირე ბიზნესის სტატუსის მქონე პირი შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით;
სტრიქონი 18 · ნაღდი ფულით ანგარიშსწორებით მიღებული შემოსავალი (საკონტროლო-სალარო აპარატის ბრუნვა):
რა იწერება
მე-18 სტრიქონში – ნაღდი ფულით ანგარიშსწორებით მიღებული შემოსავალი (საკონტროლო-სალარო აპარატის ბრუნვა).
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-დ · რედ. 2026-02-05
ნორმის ტექსტი
დ) მე-18 სტრიქონში – ნაღდი ფულით ანგარიშსწორებით მიღებული შემოსავალი (საკონტროლო-სალარო აპარატის ბრუნვა);
სტრიქონი 19 · პოს-ტერმინალით მიღებული შემოსავალი
რა იწერება
მე-19 სტრიქონში − პოს-ტერმინალით მიღებული შემოსავალი.
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ე · რედ. 2026-02-05
ნორმის ტექსტი
ე) მე-19 სტრიქონში − პოს-ტერმინალით მიღებული შემოსავალი;
სტრიქონი 20 · უნაღდო ანგარიშსწორებით მიღებული შემოსავალი (პოს-ტერმინალებით მიღებული შემოსავლის გარდა):
რა იწერება
მე-20 სტრიქონში − უნაღდო ანგარიშსწორებით მიღებული შემოსავალი (პოს-ტერმინალებით მიღებული შემოსავლის გარდა).
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ვ · რედ. 2026-02-05
ნორმის ტექსტი
ვ) მე-20 სტრიქონში − უნაღდო ანგარიშსწორებით მიღებული შემოსავალი (პოს-ტერმინალებით მიღებული შემოსავლის გარდა);
სტრიქონი 21 · სხვა შემოსავალი (მათ შორის გაწეული მომსახურების ღირებულება, რომელიც არ იბეგრება გადახდის წყაროსთან, ბარტერი, ჩგდ და სხვა):
რა იწერება
21-ე სტრიქონში − სხვა ფორმით მიღებული შემოსავალი (მათ შორის, გაწეული მომსახურების ღირებულება, რომელიც არ იბეგრება გადახდის წყაროსთან), რომელიც არ არის ასახული 18-20 სტრიქონებში (ბარტერული ოპერაციით მიღებული შემოსავალი, ჩგდ-ით მიღებული შემოსავალი და სხვა).
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ზ · რედ. 2026-02-05
ნორმის ტექსტი
ზ) 21-ე სტრიქონში − სხვა ფორმით მიღებული შემოსავალი (მათ შორის, გაწეული მომსახურების ღირებულება, რომელიც არ იბეგრება გადახდის წყაროსთან), რომელიც არ არის ასახული 18-20 სტრიქონებში (ბარტერული ოპერაციით მიღებული შემოსავალი, ჩგდ-ით მიღებული შემოსავალი და სხვა);
სტრიქონი 22 · საქონლის მიწოდებით/მომსახურების გაწევით მიღებული დასაბეგრი შემოსავალი, რომლის საკომპენსაციო თანხა არ არის ანაზღაურებული მიმდინარე საანგარიშო პერიოდში:
რა იწერება
22-ე სტრიქონში − საქონლის მიწოდებით/მომსახურების გაწევით მიღებული დასაბეგრი შემოსავალი, რომლის საკომპენსაციო თანხა არ არის ანაზღაურებული მიმდინარე საანგარიშო პერიოდში (ივსება იმ გადასახადის გადამხდელის მიერ, ვინც შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით).
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-თ · რედ. 2026-02-05
ნორმის ტექსტი
თ) 22-ე სტრიქონში − საქონლის მიწოდებით/მომსახურების გაწევით მიღებული დასაბეგრი შემოსავალი, რომლის საკომპენსაციო თანხა არ არის ანაზღაურებული მიმდინარე საანგარიშო პერიოდში (ივსება იმ გადასახადის გადამხდელის მიერ, ვინც შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით);
სტრიქონი 23 · საანგარიშო პერიოდში შესამცირებელი დასაბეგრი შემოსავალი, რომელიც წინა საანგარიშო პერიოდების მიხედვით დაბეგრილია საკომპენსაციო თანხის ანაზღაურებამდე:
რა იწერება
23-ე სტრიქონში − საანგარიშო პერიოდში შესამცირებელი დასაბეგრი შემოსავალი, რომელიც წინა საანგარიშო პერიოდების მიხედვით დაბეგრილია საკომპენსაციო თანხის ანაზღაურებამდე (ივსება იმ გადასახადის გადამხდელის მიერ, ვინც შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით).
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ი · რედ. 2026-02-05
ნორმის ტექსტი
ი) 23-ე სტრიქონში − საანგარიშო პერიოდში შესამცირებელი დასაბეგრი შემოსავალი, რომელიც წინა საანგარიშო პერიოდების მიხედვით დაბეგრილია საკომპენსაციო თანხის ანაზღაურებამდე (ივსება იმ გადასახადის გადამხდელის მიერ, ვინც შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით);
სტრიქონი 24 · მიმდინარე საანგარიშო პერიოდში მიღებულია ავანსი:
რა იწერება
24-ე სტრიქონში − მიმდინარე საანგარიშო პერიოდში მიღებული ავანსი (ივსება იმ გადასახადის გადამხდელის მიერ, ვინც შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით).
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-კ · რედ. 2026-02-05
ნორმის ტექსტი
კ) 24-ე სტრიქონში − მიმდინარე საანგარიშო პერიოდში მიღებული ავანსი (ივსება იმ გადასახადის გადამხდელის მიერ, ვინც შემოსავლებს და ხარჯებს აღრიცხავს დარიცხვის მეთოდით);
სტრიქონი 25 · დაბეგვრისაგან გათავისუფლებული დასაბეგრი შემოსავალი
რა იწერება
25-ე სტრიქონში − მე-17 სტრიქონში ასახული დასაბეგრი შემოსავლის ის ნაწილი, რომელზეც უნდა გავრცელდეს საქართველოს საგადასახადო კოდექსის 82-ე მუხლით გათვალისწინებული შეღავათი.
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ლ · რედ. 2026-02-05 · [2] საგადასახადო კოდექსი №3591, 17.09.2010 · 82 · undefined · რედ. 2026-10-15
ნორმის ტექსტი
ლ) 25-ე სტრიქონში − მე-17 სტრიქონში ასახული დასაბეგრი შემოსავლის ის ნაწილი, რომელზეც უნდა გავრცელდეს საქართველოს საგადასახადო კოდექსის 82-ე მუხლით გათვალისწინებული შეღავათი;
გადასახადისაგან გათავისუფლება
სტრიქონი 26 · კუთვნილი საშემოსავლო გადასახადი, მათ შორის
რა იწერება
26-ე სტრიქონში – საშემოსავლო გადასახადი დასაბეგრ შემოსავალზე, რომელიც მიიღება მე-17 და 25-ე სტრიქონებს შორის სხვაობის თანხის გამრავლებით მე-16 სტრიქონში მითითებულ განაკვეთზე.
გამოთვლის წესი
(სტ.17 − სტ.25) × სტ.16 ÷ 100
მითითებული წყაროს მიხედვით
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-მ · რედ. 2026-02-05
ნორმის ტექსტი
მ) 26-ე სტრიქონში – საშემოსავლო გადასახადი დასაბეგრ შემოსავალზე, რომელიც მიიღება მე-17 და 25-ე სტრიქონებს შორის სხვაობის თანხის გამრავლებით მე-16 სტრიქონში მითითებულ განაკვეთზე;
სტრიქონი 27 · აჭარის ა.რ.რესპუბლიკური ბიუჯეტის კუთვნილი საშემოსავლო გადასახადი:
რა იწერება
27-ე სტრიქონში − საქართველოს საბიუჯეტო კოდექსის შესაბამისად, აჭარის ავტონომიური რესპუბლიკის რესპუბლიკურ ბიუჯეტში გადასახდელი საშემოსავლო გადასახადი, რომელიც მოიცავს ფიზიკური პირის მიერ აჭარის ავტონომიური რესპუბლიკის ტერიტორიაზე განხორციელებული საქმიანობის შედეგად მიღებულ შემოსავალზე საშემოსავლო გადასახადს.
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ნ · რედ. 2026-02-05
ნორმის ტექსტი
ნ) 27-ე სტრიქონში − საქართველოს საბიუჯეტო კოდექსის შესაბამისად, აჭარის ავტონომიური რესპუბლიკის რესპუბლიკურ ბიუჯეტში გადასახდელი საშემოსავლო გადასახადი, რომელიც მოიცავს ფიზიკური პირის მიერ აჭარის ავტონომიური რესპუბლიკის ტერიტორიაზე განხორციელებული საქმიანობის შედეგად მიღებულ შემოსავალზე საშემოსავლო გადასახადს;
სტრიქონი 28 · აფხაზეთის ა.რ.რესპუბლიკური ბიუჯეტის კუთვნილი საშემოსავლო გადასახადი:
რა იწერება
28-ე სტრიქონში − საქართველოს საბიუჯეტო კოდექსის შესაბამისად, აფხაზეთის ავტონომიური რესპუბლიკის რესპუბლიკურ ბიუჯეტში გადასახდელი საშემოსავლო გადასახადი, რომელიც მოიცავს ფიზიკური პირის მიერ აფხაზეთის ავტონომიური რესპუბლიკის ტერიტორიაზე განხორციელებული საქმიანობის შედეგად მიღებულ შემოსავალზე საშემოსავლო გადასახადს.
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-ო · რედ. 2026-02-05
ნორმის ტექსტი
ო) 28-ე სტრიქონში − საქართველოს საბიუჯეტო კოდექსის შესაბამისად, აფხაზეთის ავტონომიური რესპუბლიკის რესპუბლიკურ ბიუჯეტში გადასახდელი საშემოსავლო გადასახადი, რომელიც მოიცავს ფიზიკური პირის მიერ აფხაზეთის ავტონომიური რესპუბლიკის ტერიტორიაზე განხორციელებული საქმიანობის შედეგად მიღებულ შემოსავალზე საშემოსავლო გადასახადს;
სტრიქონი 29 · კალენდარული წლის დასაწყისიდან გაცემული ხელფასი ნაზარდი ჯამით
რა იწერება
29-ე სტრიქონში − კალენდარული წლის დასაწყისიდან გაცემული ხელფასი ნაზარდი ჯამით.
[1] ბრძანება №999, 31.12.2010 · annex-5 · article-1-6-პ · რედ. 2026-02-05
ნორმის ტექსტი
პ) 29-ე სტრიქონში − კალენდარული წლის დასაწყისიდან გაცემული ხელფასი ნაზარდი ჯამით.
წყარო: საქართველოს ფინანსთა მინისტრის ბრძანება №999, 31.12.2010 · მაცნეს რედაქცია 2026-02-05.